Taux de crédit depuis 2003 : ce qu'emprunte 1 000 € par mois
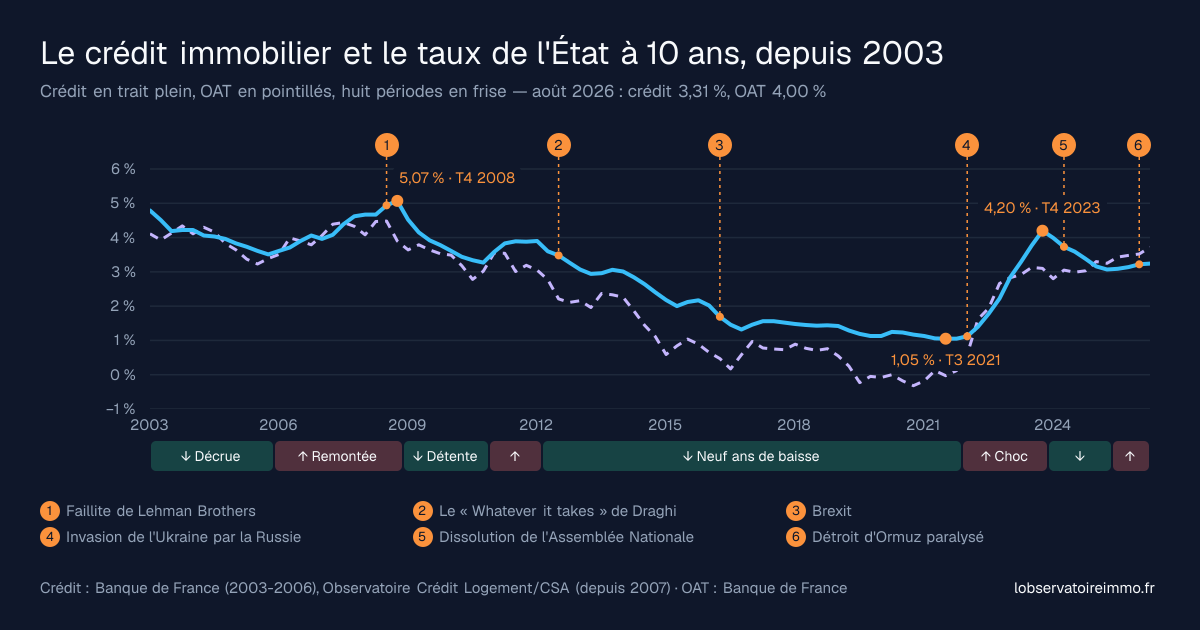
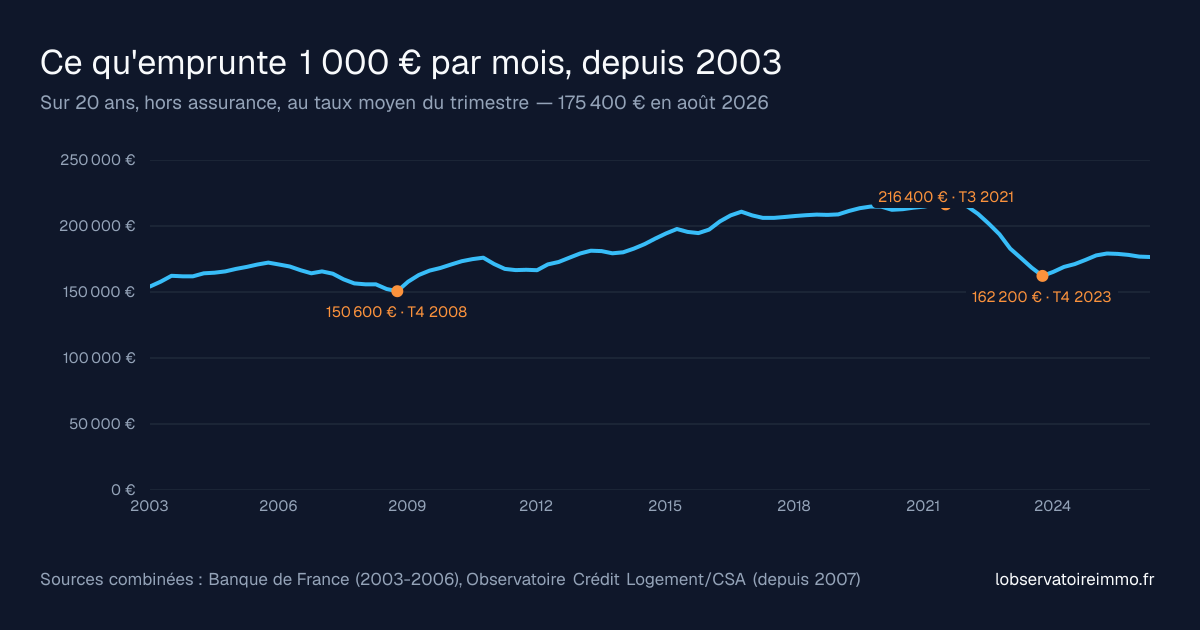
Au plus bas, en 2021, le crédit immobilier coûtait 1,05 % : 1 000 € par mois sur vingt ans finançaient 216 400 €. Deux ans plus tard, à 4,20 %, la même mensualité n'en finançait plus que 162 200 €, soit 25,0 % de moins. En août 2026, à 3,31 %, elle permet d'emprunter 175 400 €.
Pour les mois à venir, trois lectures se dégagent :
d'ici fin 2026 : pressions à la hausse ;
jusqu'à la présidentielle d'avril-mai 2027 : taux durablement élevés ;
après l'élection : deux issues possibles, selon les décisions du nouveau gouvernement français et celles de la BCE.
Cliquez ici pour accéder directement au détail de ces lectures, et à ce qui pourrait les modifier.
Publiée le 14 septembre 2026. Données : Banque de France et Observatoire Crédit Logement/CSA, réunies en une seule série de 2003 à août 2026 ; taux de l'État à 10 ans : Banque de France. Méthodologie complète.
Un taux accordé n'est pas un taux affiché
Les taux de cette page sont des moyennes de prêts réellement accordés, hors assurance. Les barèmes affichés sont plus hauts : en septembre 2026, ils tournent autour de 3,50 % sur 20 ans, quand l'Observatoire mesure 3,27 % sur les prêts d'août. Pour juger une offre, comparez-la au taux accordé, pas au barème.
Ce que dit la mesure
150 600 €
Pour 1 000 € par mois au 4e trimestre 2008, au plus haut des taux : 5,07 %
216 400 €
Au 3e trimestre 2021, au plus bas : 1,05 %
175 400 €
En août 2026, au dernier taux publié : 3,31 %
Pour un acheteur, un taux se lit en euros. La banque plafonne la mensualité à 35 % des revenus : c'est donc le capital qui s'ajuste quand le taux bouge. Entre le plus haut et le plus bas de la série, la même mensualité a financé 65 800 € d'écart.
Le taux a été divisé par 4,8 entre fin 2008 et 2021, puis multiplié par 4,0 en deux ans. Le choc de 2022-2023 est le plus brutal de la série : 3,15 points de hausse en 8 trimestres, quand la remontée de 2006-2008 en avait pris 12 pour 1,56 point.
Le taux, et ce qu'il permet d'emprunter
Deux courbes, trimestre par trimestre : le taux moyen tel que ses sources le publient, puis le capital que 1 000 € par mois sur vingt ans permettent d'emprunter à ce taux. Chacune se télécharge en image, et les données qui les tracent en CSV.
Taux moyen du crédit immobilier et taux de l'État à 10 ans (OAT)
1Faillite de Lehman Brothers
2Le « Whatever it takes » de Draghi
3Référendum du Brexit
4Invasion de l'Ukraine par la Russie
5Dissolution de l'Assemblée Nationale
6Détroit d'Ormuz paralysé
Crédit immobilierOAT 10 ansFrise : ↑ hausse, ↓ baisse du crédit sur la périodeCrédit : Banque de France (2003-2006), Observatoire Crédit Logement/CSA (depuis 2007) · OAT : Banque de FranceImage (PNG)Données (CSV)
Capital empruntable pour 1 000 € par mois sur 20 ans
Sources combinées : Banque de France (2003-2006), Observatoire Crédit Logement/CSA (depuis 2007)Image (PNG)Données (CSV)
Pour construire la courbe complète depuis 2003, nous avons dû combiner deux sources : la Banque de France jusqu'en 2006, l'Observatoire Crédit Logement/CSA ensuite. Leurs mesures concordent sur les années où elles se recouvrent, et cette combinaison ne nuit pas à la qualité de l'analyse.
Ce que suit le taux du crédit
Une banque qui prête sur vingt ans paie l'argent au prix du long terme, dont la référence est le taux auquel l'État emprunte sur dix ans : l'OAT, en pointillés sur la première courbe. La mesure le confirme. Les variations du crédit suivent celles de l'OAT avec un trimestre de retard : leur corrélation atteint 0,70 à ce décalage, contre 0,38 au même trimestre.
Les événements géopolitiques et politiques touchent donc rarement le crédit directement. Ils passent par l'OAT, et par trois voies : l'inflation, à laquelle la BCE répond par ses taux ; la prime de risque, quand les marchés doutent d'un État ou de la zone euro ; la valeur refuge, quand les capitaux fuient une crise vers les dettes jugées sûres. Chaque période ci-dessous date les événements qui ont compté, et montre ce que l'OAT a fait dans le même temps.
En moyenne depuis 2003, le crédit coûte 0,57 point de plus que l'OAT. L'écart n'est pas stable : il s'ouvre quand les banques peinent à se financer — 1,17 point fin 2008 — et se referme, jusqu'à s'inverser, quand le crédit tarde à suivre une hausse. Au 2e trimestre 2026, le crédit est passé 0,48 point sous l'OAT, un écart jamais atteint dans la série.
Cette page date les événements, elle n'en mesure pas la part : plusieurs causes jouent toujours ensemble. En 2022, l'inflation montait déjà avant l'invasion de l'Ukraine.
Huit périodes, et ce qu'elles ont changé
Pour chacune : le taux du crédit et celui de l'État au départ et à l'arrivée, ce que 1 000 € par mois permettaient d'emprunter, le contexte daté, et ce que le mouvement a changé pour ceux qui achètent leur premier logement, pour ceux qui achètent pour louer, et pour ceux qui remboursent déjà un prêt.
La décrue
T1 2003 – T4 2005
Taux moyen
4,79 % → 3,51 %
OAT 10 ans
4,11 % → 3,39 %
1 000 € par mois, 20 ans
154 200 € → 172 300 € (+11,7 %)
La série commence en janvier 2003, avec des taux directeurs de la BCE au plus bas. Le crédit immobilier recule pendant trois ans, jusqu'à 3,51 % au 4e trimestre 2005.
Contexte
mars 2003Début de la guerre d'Irak. L'OAT n'en garde pas la trace : elle est au même niveau à l'été.
juin 2003La BCE ramène son taux de dépôt à 1 %, après l'éclatement de la bulle internet.
Primo-accédants
Chaque trimestre ajoute du pouvoir d'achat : à mensualité égale, 11,7 % de capital en plus (154 200 € → 172 300 €).
Achat pour louer
Le dispositif Robien, créé en 2003, rend l'amortissement d'un logement neuf loué déductible des loyers — au moment où le crédit qui le finance devient moins cher.
Emprunteurs en place
Ceux qui ont emprunté avant 2003 ont intérêt à comparer leur taux au marché : il a perdu 1,28 point en trois ans.
La remontée, jusqu'à la crise financière
T1 2006 – T4 2008
Taux moyen
3,51 % → 5,07 %
OAT 10 ans
3,39 % → 3,90 %
1 000 € par mois, 20 ans
172 300 € → 150 600 € (−12,6 %)
La BCE relève ses taux à partir de décembre 2005, puis la crise financière éclate à l'automne 2008. Le crédit gagne 1,56 point et culmine à 5,07 % au 4e trimestre 2008, le plus haut de la série.
Contexte
décembre 2005La BCE entame une série de hausses : son taux de dépôt passe de 1 % à 3,25 % en juillet 2008.
juillet 2008Le baril de pétrole culmine à 147 dollars ; la BCE relève encore ses taux.
septembre 2008Faillite de Lehman Brothers. L'OAT baisse, valeur refuge, mais le crédit monte : les banques peinent à se financer.
Primo-accédants
À mensualité égale, la capacité d'emprunt recule de 12,6 % (172 300 € → 150 600 €).
Achat pour louer
Pour 200 000 € empruntés sur vingt ans, la mensualité passe de 1 161 € à 1 328 € : l'écart se retranche chaque mois du loyer encaissé.
Emprunteurs en place
Un prêt à taux fixe ne bouge pas. La hausse ne frappe que ceux qui achètent, ou qui revendent pour racheter.
La détente d'après-crise
T1 2009 – T4 2010
Taux moyen
5,07 % → 3,27 %
OAT 10 ans
3,90 % → 3,02 %
1 000 € par mois, 20 ans
150 600 € → 176 000 € (+16,9 %)
La BCE ramène son principal taux directeur à 1 % en mai 2009. Le crédit perd 1,80 point en deux ans, jusqu'à 3,27 % fin 2010.
Contexte
mai 2009Le principal taux directeur de la BCE tombe à 1 %.
mai 2010Premier plan d'aide à la Grèce. Les capitaux se replient sur les dettes jugées sûres, dont la française.
Le Scellier remplace le Robien en 2009 par une réduction d'impôt, dans un marché où le crédit baisse chaque trimestre.
Emprunteurs en place
Ceux qui ont signé au plus haut, fin 2008, trouvent le marché 1,80 point plus bas deux ans après : c'est l'écart qui justifie une renégociation.
Le sursaut des dettes souveraines
T1 2011 – T1 2012
Taux moyen
3,27 % → 3,90 %
OAT 10 ans
3,02 % → 3,05 %
1 000 € par mois, 20 ans
176 000 € → 166 500 € (−5,4 %)
La crise des dettes souveraines renchérit le refinancement des banques, et la BCE relève ses taux en avril et juillet 2011. Le crédit remonte à 3,90 % au 1er trimestre 2012.
Contexte
mars 2011Guerre en Libye, dans le sillage des printemps arabes : le pétrole flambe.
avril 2011La BCE relève ses taux, puis de nouveau en juillet, face à l'inflation énergétique.
novembre 2011La crise des dettes souveraines gagne l'Italie et l'Espagne ; la BCE annule ses hausses en novembre et décembre.
Primo-accédants
Une parenthèse de 5 trimestres, qui coûte 5,4 % de capacité (176 000 € → 166 500 €).
Achat pour louer
Le Scellier, dont la réduction d'impôt baisse d'année en année, s'éteint fin 2012.
Emprunteurs en place
Rien ne change pour les prêts en cours à taux fixe.
Neuf ans de baisse
T2 2012 – T4 2021
Taux moyen
3,90 % → 1,05 %
OAT 10 ans
3,05 % → 0,12 %
1 000 € par mois, 20 ans
166 500 € → 216 400 € (+30,0 %)
La plus longue période de la série. La BCE passe son taux de dépôt sous zéro en 2014 et rachète des titres à grande échelle à partir de 2015. Le crédit perd 2,85 points et touche 1,05 % au 3e trimestre 2021, le plus bas de la série.
Contexte
juillet 2012« Whatever it takes » : Mario Draghi s'engage à défendre l'euro. La prime de risque reflue.
juin 2014La BCE passe son taux de dépôt sous zéro.
janvier 2015La BCE lance ses rachats massifs de titres de dette.
juin 2016Référendum du Brexit : fuite vers les valeurs refuges, l'OAT tombe à son plus bas du cycle au trimestre suivant.
mars 2020Pandémie de Covid-19 : la BCE lance un programme d'achats d'urgence, l'OAT reste autour de zéro.
Primo-accédants
La capacité d'emprunt gagne 30,0 % (166 500 € → 216 400 €), et les prêts s'allongent : en 2019, 61,3 % des moins de 35 ans empruntent sur plus de vingt ans. Fin 2019, le Haut Conseil de stabilité financière recommande de ne plus dépasser 33 % d'effort ni 25 ans ; le plafond passe à 35 % en janvier 2021.
Achat pour louer
Le Duflot (2013) puis le Pinel (2014) prennent la suite du Scellier. Emprunter à un peu plus de 1 % coûte moins que le rendement brut de presque toute location : c'est la période où acheter à crédit plutôt que comptant a le plus rapporté.
Emprunteurs en place
L'âge des renégociations : un prêt signé à 3,90 % début 2012 se refinance 2,85 points plus bas fin 2021.
Le choc
T1 2022 – T4 2023
Taux moyen
1,05 % → 4,20 %
OAT 10 ans
0,12 % → 3,10 %
1 000 € par mois, 20 ans
216 400 € → 162 200 € (−25,0 %)
L'inflation revient et la BCE relève ses taux à partir de juillet 2022. Le crédit gagne 3,15 points en 8 trimestres, jusqu'à 4,20 % fin 2023. Le taux d'usure, révisé chaque trimestre, suit avec retard et bloque des dossiers solvables, jusqu'à sa révision mensuelle à partir de février 2023. Au premier semestre 2023, la production de crédits recule de 46,1 % sur un an.
Contexte
février 2022Invasion de l'Ukraine par la Russie : les prix de l'énergie s'envolent, sur une inflation déjà en hausse depuis 2021.
juillet 2022Première hausse de taux de la BCE depuis 2011.
septembre 2023Dixième hausse d'affilée : le taux de dépôt de la BCE atteint 4 %, son plus haut.
Primo-accédants
Les plus touchés. La capacité d'emprunt perd 25,0 % (216 400 € → 162 200 €), et la norme du HCSF, contraignante depuis le 1er janvier 2022, interdit de compenser au-delà de 25 ans ou de 35 % d'effort. Reste l'apport : au 2e trimestre 2023, il dépasse de 49,7 % celui de fin 2019, et 79,2 % des moins de 35 ans empruntent sur plus de vingt ans.
Achat pour louer
La même norme laisse 20 % de la production déroger, dont 80 % réservés aux résidences principales. Il reste aux autres projets, investissement locatif compris, 4 % de la production : au-delà de 35 % d'effort, l'investisseur n'a presque plus de place.
Emprunteurs en place
À taux fixe, les emprunteurs en place sont protégés. Mais revendre pour racheter oblige à réemprunter au taux du jour : les ventes de logements reculent de 33,9 % du sommet de 2022 au creux de 2024 — le cycle du marché.
La détente
T1 2024 – T2 2025
Taux moyen
4,20 % → 3,07 %
OAT 10 ans
3,10 % → 3,25 %
1 000 € par mois, 20 ans
162 200 € → 179 200 € (+10,5 %)
La BCE baisse ses taux à partir de juin 2024, mais l'OAT ne suit pas : 3,10 % au départ, 3,25 % à l'arrivée. La crise politique française ajoute une prime de risque que la BCE ne commande pas. Le crédit reflue malgré tout de 1,13 point en 6 trimestres, jusqu'à 3,07 % au 2e trimestre 2025 : les banques referment l'écart qui s'était ouvert fin 2023. Le nombre de prêts accordés remonte de 23,2 % en 2024.
Contexte
juin 2024Première baisse de taux de la BCE. Dissolution de l'Assemblée nationale : l'écart entre les taux français et allemands s'élargit.
décembre 2024Censure du gouvernement Barnier.
juin 2025Le taux de dépôt de la BCE revient à 2 %.
Primo-accédants
La capacité d'emprunt regagne 10,5 % (162 200 € → 179 200 €). Depuis avril 2025, le prêt à taux zéro finance de nouveau le neuf dans toutes les zones, maisons comprises.
Achat pour louer
Le Pinel s'éteint le 31 décembre 2024 sans successeur : le crédit redevient abordable au moment où l'avantage fiscal du neuf disparaît.
Emprunteurs en place
Ceux qui ont emprunté au sommet de fin 2023 trouvent le marché 1,13 point plus bas dix-huit mois après : une renégociation se simule, indemnités comprises.
La remontée lente
T3 2025 – T2 2026
Taux moyen
3,07 % → 3,24 %
OAT 10 ans
3,25 % → 3,72 %
1 000 € par mois, 20 ans
179 200 € → 176 500 € (−1,5 %)
L'OAT monte de 3,25 % à 3,72 %, puis 4,00 % en août 2026 : chute du gouvernement et dégradation de la note de la France à l'automne 2025, puis guerre au Moyen-Orient à partir de fin février 2026, dont le choc énergétique ramène l'inflation et conduit la BCE à relever ses taux en juin et en septembre. Le crédit monte bien moins vite — 3,24 % au 2e trimestre 2026, 3,31 % en août 2026 — et passe sous l'OAT. En 2025, le nombre de prêts accordés reste inférieur de 29,3 % à la moyenne 2016-2019.
Contexte
septembre 2025Chute du gouvernement Bayrou ; Fitch abaisse la note de la France à A+.
octobre 2025S&P abaisse à son tour la note de la France à A+.
février 2026Offensive contre l'Iran et guerre au Moyen-Orient : le détroit d'Ormuz est paralysé, le pétrole et le gaz flambent.
juin 2026Première hausse de taux de la BCE depuis 2023, motivée par le choc énergétique.
septembre 2026Seconde hausse de la BCE : taux de dépôt à 2,50 %, avec une inflation à 3,3 % en août.
Primo-accédants
L'allongement devient la norme : en août 2026, 49,3 % des prêts sont signés sur 25 ans ou plus, et une opération coûte 4,2 années de revenus.
Achat pour louer
Depuis la loi de finances pour 2025, les amortissements déduits en location meublée sont réintégrés dans la plus-value de revente : le taux n'est plus le seul paramètre à arbitrer entre location nue et meublée.
Emprunteurs en place
Rien à renégocier pour qui a emprunté depuis 2024 : le marché est au-dessus de son point bas du 2e trimestre 2025.
Septembre 2026 : ce que coûterait une remontée vers 4 %
Les barèmes affichés tournent autour de 3,50 % sur 20 ans et 3,60 % sur 25 ans, et certaines banques proposent déjà 4,20 % aux profils modestes, qui gagnent moins de 2 000 € par mois. L'Observatoire mesure 3,27 % et 3,35 % sur les prêts accordés en août 2026. Les deux sont vrais : un barème est le point de départ d'une négociation, une moyenne accordée est tirée vers le bas par les meilleurs dossiers.
Ces barèmes se lisent avec l'OAT. En août 2026, l'État emprunte à dix ans à 4,00 %, quand le crédit accordé ressort à 3,31 % : un écart de 0,69 point sous le taux de l'État, plus grand que dans n'importe quel trimestre de la série, et qui pèse sur la marge des banques.
Capacité d'emprunt pour 1 000 € par mois sur 20 ans selon le taux
Taux
Valeur
1 000 € par mois, 20 ans
Écart
Taux accordé moyen à 20 ans, août 2026
3,27 %
176 000 €
—
Barème affiché à 20 ans, septembre 2026
3,50 %
172 400 €
−3 600 €
Barèmes remontés à 3,80 %
3,80 %
167 900 €
−8 100 €
Barème proposé aux revenus sous 2 000 € par mois
4,20 %
162 200 €
−13 800 €
La capacité d'emprunt recule mécaniquement : pour 1 000 € par mois, elle passerait de 172 400 € à 167 900 € si les barèmes montaient à 3,80 %. Le marché anticipe des taux proches de 4 % d'ici la fin de l'année. Le site ne reprend pas ce chiffre à son compte : il en chiffre le coût, et décrit ci-dessous les pressions qui s'exercent sur les taux. Votre propre plafond se calcule sur vos revenus avec le calculateur de capacité d'emprunt.
Peut-on dégager des tendances pour les mois à venir ?
Ce qui suit ne constitue pas une prévision, mais propose plutôt une lecture des événements et une projection des forces en présence (et ce qui pourrait les modifier) sur l'évolution des taux du crédit immobilier.
D'ici fin 2026
Pressions à la hausse
Trois forces poussent dans le même sens.
Le retard d'un trimestre. L'OAT est passée de 3,72 % en moyenne au 2e trimestre 2026 à 4,00 % en août 2026. Si la relation mesurée depuis 2003 tient, cette hausse se retrouve dans le crédit à l'automne.
L'écart inversé. Le crédit est sous l'OAT depuis 6 trimestres, la plus longue inversion de la série ; les précédentes s'étaient refermées en 3 trimestres au plus. Un crédit durablement moins cher que l'argent de l'État pèse sur la marge des banques.
La BCE. Elle a relevé ses taux en juin et en septembre 2026, avec une inflation à 3,3 % en août.
Impact probable sur le crédit immobilier : des taux accordés en hausse. Les barèmes affichés entre 3,50 % et 4 % sont cohérents avec ces pressions.
Ce qui l'invaliderait : un reflux durable du pétrole, un apaisement au Moyen-Orient, une détente de la prime de risque française.
Jusqu'à la présidentielle d'avril-mai 2027
Taux durablement élevés
Le facteur le plus lisible est la prime de risque française. En 2024-2025, chaque épisode politique l'a élargie : l'écart entre les taux français et allemands est passé de moins de 0,50 point avant la dissolution à environ 0,90 point fin 2024.
Une campagne marquée par des programmes budgétaires contestés entretiendrait cette prime, voire l'élargirait ; aucune donnée ne permet d'en dire l'ampleur.
Impact probable sur le crédit immobilier : peu de place pour une baisse du crédit tant que dure l'incertitude. Les banques peuvent au mieux lisser la hausse en rognant leur marge, comme elles le font depuis 2025.
Ce qui l'invaliderait : un consensus budgétaire avant l'élection, ou un retour rapide de l'inflation vers 2 % qui permettrait à la BCE de baisser ses taux.
Après l'élection
Deux issues possibles
Tout dépendra de deux inconnues : la trajectoire budgétaire du gouvernement issu de l'élection, qui décidera de la prime de risque, et l'inflation énergétique, qui décidera de la BCE.
La série donne l'amplitude des deux issues, pas leur probabilité : la détente de 2024-2025 a retiré 1,13 point au crédit en 6 trimestres, le choc de 2022-2023 lui en a ajouté 3,15 points en 8.
Impact probable sur le crédit immobilier : aucune issue ne se dégage aujourd'hui. Le sens des taux après mai 2027 se jouera sur des décisions qui n'ont pas encore été prises.
Ce que coûteraient trois hypothèses
Pour 1 000 € par mois sur vingt ans, hors assurance. Chaque ligne chiffre une hypothèse construite sur la série ; la page n'en choisit aucune et ne leur prête pas de probabilité.
Capacité d'emprunt sous trois hypothèses de taux
Hypothèse
Taux du crédit
Capacité
Écart
Taux accordé moyen, dernier mois publié
3,31 %
175 400 €
—
L'écart crédit − OAT se referme, l'OAT reste à son niveau du dernier mois
4,00 %
165 000 €
−10 400 €
L'écart revient à sa moyenne depuis 2003, l'OAT reste à son niveau du dernier mois
4,57 %
157 100 €
−18 300 €
Une détente de l'ampleur de celle de 2024-2025, depuis le dernier taux publié
2,18 %
194 400 €
+19 000 €
Reprendre ces données
La série compilée et les capacités d'emprunt calculées sont publiées sous Licence Ouverte 2.0 — « L'Observatoire Immo, https://www.lobservatoireimmo.fr/etude/taux-de-credit ». Les taux eux-mêmes restent ceux de la Banque de France et de l'Observatoire Crédit Logement/CSA : citez-les à leur source.
Le CSV porte les deux séries de la page — taux et capacité, trimestre par trimestre — puis les taux mensuels bruts de la Banque de France dont sont tirés les trimestres 2003-2006.
Intégrer le graphique sur votre site
Une image et un lien, rien d'autre : ni iframe, ni script, donc aucun cookie ni traceur déposé chez vos lecteurs.
<a href="https://www.lobservatoireimmo.fr/etude/taux-de-credit">
  <img src="https://www.lobservatoireimmo.fr/etude/taux-de-credit/graphique.png"
       alt="Taux de crédit depuis 2003 : ce qu'emprunte 1 000 € par mois — L'Observatoire Immo" width="1200" height="630" />
</a>
Comment lire ces chiffres
Le taux est une moyenne toutes durées confondues, et la capacité est calculée sur vingt ans pour tous les trimestres. Quand les prêts s'allongent, la moyenne monte un peu d'elle-même : une partie de la hausse de 2026 vient de là, l'Observatoire le relève.
Quatre réserves à porter avec le chiffre
Aucune prévision chiffrée. La série s'arrête en août 2026. La section des tendances décrit le sens des pressions et chiffre des hypothèses, sans dire quel taux prévaudra : aucun des retournements de la série ne s'était annoncé à l'avance.
Une capacité n'est pas un budget. Elle s'entend hors assurance, avant apport et frais de notaire, et suppose que la banque accepte la mensualité.
Une moyenne n'est pas votre taux. En juin 2026, les meilleurs dossiers empruntaient à 2,84 % sur vingt ans, les moins bons à 3,60 %.
Un événement daté n'est pas une cause mesurée. Le contexte de chaque période situe les événements dans le temps ; la seule relation que la page mesure est celle entre l'OAT et le crédit.